
الأسهم الأوروبية: تسعير الذيل الأيسر
أجرينا 60,000 محاكاة مونت كارلو على مؤشر EURO STOXX 50 لاختبار توزيع المخاطر والعوائد على مدى 12 شهرًا. يُخفي الوسيط تعرضًا كبيرًا لمخاطر الذيل الأيسر.

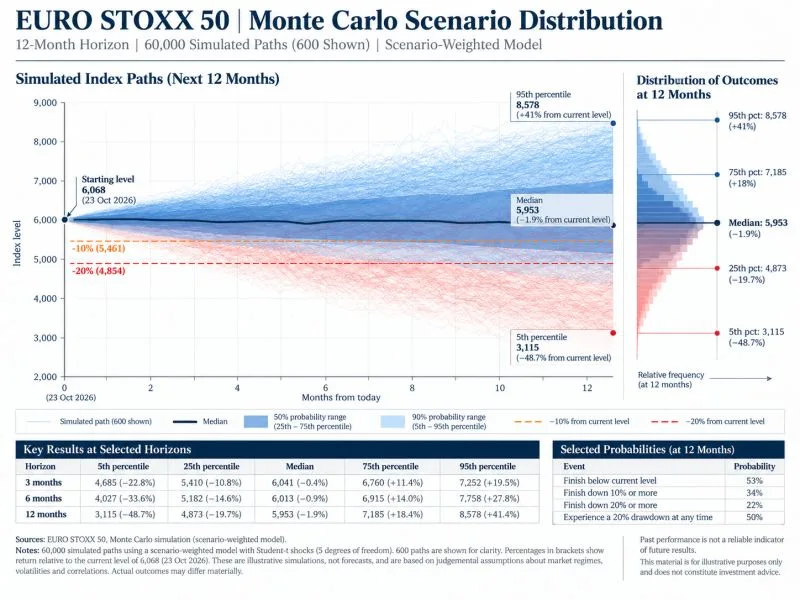
أجرينا 60,000 محاكاة مونت كارلو على مؤشر EURO STOXX 50 لاختبار توزيع المخاطر والعوائد على مدى 12 شهرًا.
النتائج:
- العائد الوسيط: −1.9%
- احتمال تصحيح بنسبة 10% أو أكثر بنهاية العام: 34%
- احتمال تراجع بنسبة 20% أو أكثر خلال العام: 50%
يُخفي الوسيط تعرضًا كبيرًا لمخاطر الذيل الأيسر.
السؤال الرئيسي هو ما إذا كانت إعادة التسعير الحالية ستبقى في حدود انكماش المضاعفات، أم ستتطور إلى دورة من خفض توقعات الأرباح، تضخّمها فروق العوائد السيادية وصدمات الطاقة وتشدد شروط الائتمان.
بالنسبة إلى مخصصي الأصول، لا يتعلق الأمر بتحديد القاع بقدر ما يتعلق بإدارة تحدّب التراجعات، والحفاظ على السيولة الجاهزة للاستثمار، وتحسين نقاط الدخول.
احتمالات مرجّحة بالسيناريوهات وقائمة على افتراضات، وليست توقعات معايَرة إحصائيًا.
نُشر في
ثمانية عشر عامًا في إدارة الاستثمار والاندماج والاستحواذ والتكنولوجيا المالية. حاصل على شهادة CFA، ويقود التحليل الاستثماري والتقييم وهيكلة الصناديق في ممارسات سيجنيفيكا الاستشارية والاستثمارية، ويدرّس التقييم وهياكل الصناديق في منهج CVC Builder. يشغل بالتوازي منصب رئيس الاندماج والاستحواذ والنمو في AlternativeSoft بلندن، وشارك في تأسيس MarkeScope التي طورت أول أداة لفرز الأسهم تدمج مقاييس المخاطر. أمين صندوق CFA Society Egypt، وبكالوريوس الهندسة الكهربائية والإلكترونيات والاتصالات من جامعة القاهرة.