
رفع الاحتياطي الفيدرالي للفائدة بمقدار 25 نقطة أساس يعزز خلفية اقتصادية عالمية صعبة
رفع الاحتياطي الفيدرالي للفائدة أمس بمقدار 25 نقطة أساس يعزز خلفية اقتصادية كلية عالمية صعبة: نمو أمريكي متماسك، وتضخم مستمر، وتكلفة أعلى لرأس المال.

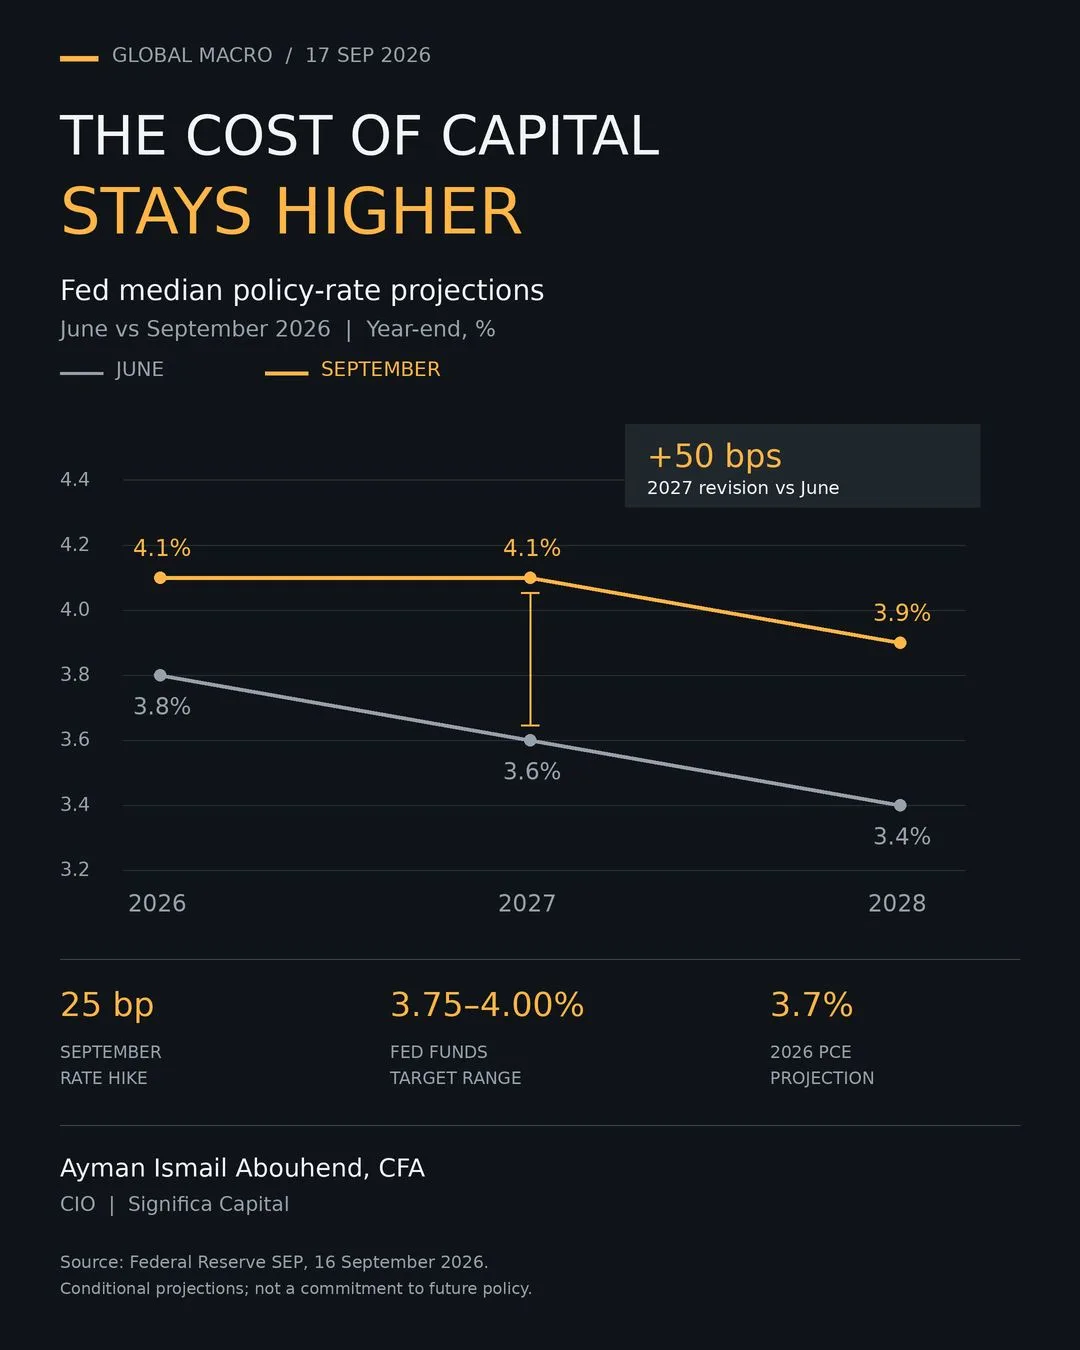
رفع الاحتياطي الفيدرالي للفائدة أمس بمقدار 25 نقطة أساس (كما كان متوقعًا، فلا تتظاهر بالمفاجأة!) يعزز خلفية اقتصادية كلية عالمية صعبة: نمو أمريكي متماسك، وتضخم مستمر، وتكلفة أعلى لرأس المال.
يبلغ النطاق المستهدف الآن 3.75–4.00%. والإشارة الأهم هي المسار المتوقع للسياسة النقدية: يبلغ السعر الوسيط المتوقع في نهاية العام 4.1% لكل من 2026 و2027، مقابل توقعات يونيو البالغة 3.8% و3.6% على التوالي.
هذه توقعات مشروطة، لكنها تتحدى بشكل جوهري افتراض التيسير النقدي في المدى القريب. توقعات الفيدرالي
من منظور المستثمر، تبرز ثلاث دلالات.
-
المدة تتطلب مبررًا أقوى عند التقييم: يتوقع الفيدرالي نموًا في الناتج المحلي الإجمالي لعام 2026 بنسبة 2.3%، وبطالة عند 4.1%، وتضخمًا في مؤشر PCE عند 3.7%. يمنح هذا المزيج صانعي السياسات مجالًا لمواصلة التشدد. وتبقى الأصول طويلة المدة معرّضة للمخاطر إذا ظلت معدلات الخصم مرتفعة (وهو ما أتوقع حدوثه) بينما تتراجع توقعات الأرباح. التوقعات الاقتصادية
-
عائد الفائدة في الأسواق الناشئة يجب أن يعوّض مخاطر العملة: كان الرفع مُسعّرًا بدرجة كبيرة مسبقًا؛ إذ قدّرت الأسواق احتماله بنحو 95% قبل الإعلان، بينما تداول عائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%. أي أن جزءًا من التشدد سبق القرار بالفعل. وبالنسبة إلى مخصصات الأسواق الناشئة، فإن الاختبار الحقيقي هو صافي العائد بعد تكاليف التمويل والضرائب وانخفاض سعر الصرف المتوقع، مع تعويض كافٍ عن مخاطر السيولة والمخاطر السيادية. الفارق الاسمي الواسع وحده لا يكفي. التسعير السابق للقرار، وسيستمر أثره في الفترة المقبلة.
-
افتراضات إعادة التمويل تستحق تدقيقًا جديدًا: بالنسبة إلى الشركات ذات الرافعة المالية والجهات السيادية، تنتقل أسعار الفائدة الأعلى عبر جدران الاستحقاق والتعرض لأسعار الفائدة المتغيرة وضعف تغطية خدمة الدين. وفي الأسواق الخاصة، سأمنح وزنًا أكبر لتحويل التدفقات النقدية الحرة والقدرة على التسعير والقدرة على خفض الرافعة المالية، مع اختبار مضاعفات التخارج وفروق إعادة التمويل تحت الضغط.
سيختلف الأثر أيضًا بين الاقتصادات. فمستوردو الطاقة يواجهون ضغطًا على الهوامش والموازين الخارجية معًا؛ وقد يكسب المصدّرون قدرة مالية أكبر، وإن كانت الاضطرابات الإقليمية قد تُضعف هذه الميزة. وهذه نقطة بالغة الأهمية.
يميل توجهي الاستثماري نحو السيولة والميزانيات المتينة والعوائد المدعومة بالتدفقات النقدية التشغيلية. وأي أطروحة تحتاج إلى إعادة تمويل أرخص أو توسع في المضاعفات لتحقيق معدل العائد الداخلي المستهدف باتت تحتاج الآن إلى هامش أمان أوسع.
نُشر في
ثمانية عشر عامًا في إدارة الاستثمار والاندماج والاستحواذ والتكنولوجيا المالية. حاصل على شهادة CFA، ويقود التحليل الاستثماري والتقييم وهيكلة الصناديق في ممارسات سيجنيفيكا الاستشارية والاستثمارية، ويدرّس التقييم وهياكل الصناديق في منهج CVC Builder. يشغل بالتوازي منصب رئيس الاندماج والاستحواذ والنمو في AlternativeSoft بلندن، وشارك في تأسيس MarkeScope التي طورت أول أداة لفرز الأسهم تدمج مقاييس المخاطر. أمين صندوق CFA Society Egypt، وبكالوريوس الهندسة الكهربائية والإلكترونيات والاتصالات من جامعة القاهرة.