
تعليق أولي على صفقة الاستحواذ على EA Games: تحليل حالة استحواذ بالرافعة المالية (LBO)
كنت أتناقش مع زملاء حول فكرة أن صفقات الاستحواذ المثقلة بالديون يمكن أن تحدث بالتأكيد في قطاع التكنولوجيا، في ظل الظروف المناسبة. والمحوران الأساسيان هما الإيرادات المتكررة السنوية (ARR) والدخل التشغيلي المتكرر السنوي (AROI)، اللذان يعملان كعاملي استقرار في القطاعات المتقلبة.

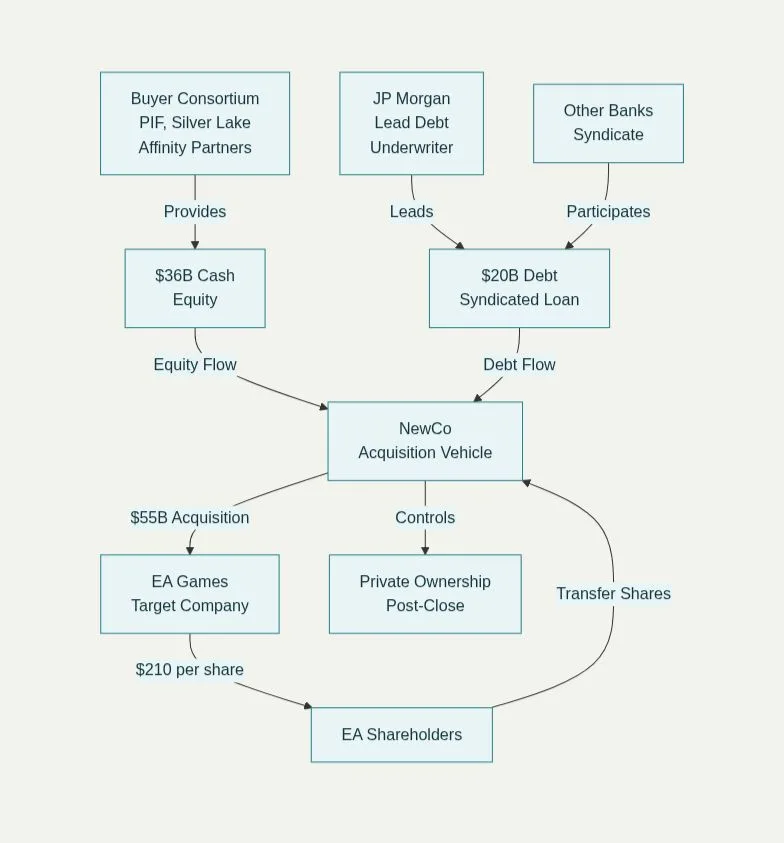
كنت أتناقش مع زملاء حول فكرة أن صفقات الاستحواذ المثقلة بالديون يمكن أن تحدث بالتأكيد في قطاع التكنولوجيا، في ظل الظروف المناسبة. والمحوران الأساسيان هما الإيرادات المتكررة السنوية (ARR) والدخل التشغيلي المتكرر السنوي (AROI)، اللذان يعملان كعاملي استقرار في القطاعات المتقلبة.
ومع ذلك، هذه ليست صفقة استحواذ بالرافعة المالية (LBO) تقليدية. فمساهمة حقوق الملكية هنا تبلغ نحو 66%، وهي أعلى من النسبة المعتادة البالغة ~50% التي نراها عادةً في صفقات الاستحواذ بالرافعة المالية. وهذا وحده يغيّر بنية المخاطر والعوائد في الصفقة.
نقطة أخرى: الاستحواذ استراتيجي أكثر منه مالي. فالصفقة مسعّرة عند 20–24x من EBITDA، بينما يقترب النطاق السوقي لأصول الألعاب من 10–12x. والاستثناء هو صفقة Microsoft للاستحواذ على Activision، التي كانت مكلفة أيضاً، لكنها كانت مدعومة بتآزر واضح على مستوى المنصة أوجد قيمة استثنائية من التدفق النقدي الحر. ولا تتمتع EA بالتحوط نفسه على مستوى المنصة.
من جانب التمويل، يُعد الدين البالغ 20 مليار دولار لافتاً. فمع تصنيف ائتماني من فئة B، نتحدث عن تكلفة متوسطة تتراوح بين 1.8 و2 مليار دولار من السداد حتى عام 2030 (قبل أي إعادة طرح عام أولي). وسيكون هذا التخارج حاسماً: فما لم يتمكن الرعاة من البيع مجدداً في السوق بمضاعف الدخول نفسه، فقد ينهار ملف معدل العائد الداخلي (IRR).
وأخيراً، يبدو خفض التكاليف مستبعداً هنا. بل إن النفقات الرأسمالية (حالياً ~200 مليون دولار سنوياً) ستحتاج على الأرجح إلى الارتفاع للحفاظ على القدرة التنافسية في منظومة ألعاب مزدحمة. وهذا يعني أن خلق القيمة سيعتمد بدرجة أقل على كفاءة الهوامش، وبدرجة أكبر على الحفاظ على قيمة منشأة تتجاوز 55 مليار دولار مع خفض الرافعة المالية تدريجياً.
سأضيف مقالاً عن التحليل المالي للصفقة، لكنني رأيت أن أطرح هنا بعض النقاط التي تخطر ببالي.
نُشر في
ثمانية عشر عامًا في إدارة الاستثمار والاندماج والاستحواذ والتكنولوجيا المالية. حاصل على شهادة CFA، ويقود التحليل الاستثماري والتقييم وهيكلة الصناديق في ممارسات سيجنيفيكا الاستشارية والاستثمارية، ويدرّس التقييم وهياكل الصناديق في منهج CVC Builder. يشغل بالتوازي منصب رئيس الاندماج والاستحواذ والنمو في AlternativeSoft بلندن، وشارك في تأسيس MarkeScope التي طورت أول أداة لفرز الأسهم تدمج مقاييس المخاطر. أمين صندوق CFA Society Egypt، وبكالوريوس الهندسة الكهربائية والإلكترونيات والاتصالات من جامعة القاهرة.