
ثمة انفصال في السوق يستهين به معظم الناس
ثمة انفصال في السوق يستهين به معظم الناس. فمنحنى العائد الأمريكي بين سندات 10 سنوات وسنتين مقلوب منذ أكثر من عامين، وهي إشارة كلاسيكية على المراحل المتأخرة من الدورة.

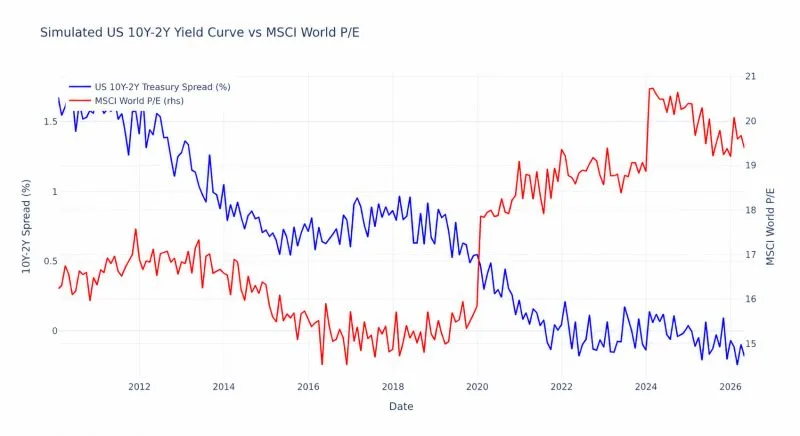
منحنى العائد الأمريكي بين سندات 10 سنوات وسنتين مقلوب منذ أكثر من عامين، وهي إشارة كلاسيكية على المراحل المتأخرة من الدورة الاقتصادية. ومع ذلك، لا تزال الأسهم العالمية تُتداول عند مضاعفات مرتفعة، إذ يدور مضاعف الربحية لمؤشر MSCI World في نطاق 19 إلى 21 مرة تقريبًا. وليست هذه الطريقة التي يعمل بها المحرك الاقتصادي.
ما نراه هو تحوّل بعيدًا عن أطر التقييم القائمة على الاقتصاد الكلي وحده. بعبارة بسيطة، تؤدي السيولة والروايات المدفوعة بالذكاء الاصطناعي وتدفقات الاستثمار السلبي دورًا أكبر بكثير في دعم التقييمات ودفعها، حتى مع إشارة المؤشرات التقليدية إلى تباطؤ اقتصادي.
النتيجة سوق ممزق بين اتجاهين متعاكسين. فالأصول عالية الجودة المدفوعة بالروايات في قطاعات مثل الذكاء الاصطناعي والرعاية الصحية وتكنولوجيا البنية التحتية لا تزال تحظى بمضاعفات مرتفعة، وغالبًا ما يهيمن عليها المشترون الاستراتيجيون. في المقابل، يواجه بقية السوق ضغوطًا على التقييمات وقيودًا على السيولة وعددًا متزايدًا من البائعين المترددين أو المضطرين.
في هذه البيئة، لم تعد مراجحة المضاعفات التقليدية استراتيجية مجدية. فقد ضعف هيكليًا نهج الشراء عند 8 أضعاف والتخارج عند 12 ضعفًا. ويتحول خلق القيمة نحو المصادر الحصرية للصفقات والتنفيذ التشغيلي وتحقيق التآزر الفعلي. وبناء المنصات يحل محل تجميع المحافظ.
في الوقت نفسه، يظل منحنى العائد مؤشرًا استباقيًا. تاريخيًا، يسبق انقلاب المنحنى الاضطراب الاقتصادي الحقيقي بفترة تتراوح بين 12 و24 شهرًا. ونحن ندخل الآن تلك المرحلة. ومن المرجح أن يفتح ذلك نافذة لصفقات أكثر انتهازية، لا سيما في عمليات فصل الأنشطة، وحالات النمو المتعثر، وأحداث السيولة التي يقودها المؤسسون.
أصبح هيكل رأس المال عامل تمايز أساسيًا. فمع ارتفاع أسعار الفائدة وتشدد شروط التمويل، تتعرض صفقات الاستحواذ التقليدية بالرافعة المالية للضغط. وبدلًا منها، نشهد استخدامًا متزايدًا للائتمان الخاص والأسهم المهيكلة والمدفوعات المشروطة بالأداء واستراتيجيات الانتقال من حصة أقلية إلى السيطرة. وباتت القدرة على هيكلة الصفقة بإبداع لا تقل أهمية عن تحديد الأصل المناسب.
كما يستعيد المشترون الاستراتيجيون أفضليتهم. فالشركات ذات الميزانيات القوية ووضوح التدفقات النقدية تستطيع التحرك أسرع، والاعتماد بدرجة أقل على التمويل الخارجي، وتبرير دفع علاوة من خلال التآزر. وفي كثير من الحالات، باتت تتفوق على المستثمرين الماليين.
أكبر خطر في هذا السوق هو انتظار تصحيح المضاعفات. قد تتعدل في النهاية، لكن من غير المرجح أن تكون إعادة التسعير تدريجية. وعندما تأتي ستكون حادة، ومن لم يتموضع مسبقًا سيفوّت الفرصة.
الخلاصة واضحة. هذه ليست بيئة انتظار وترقّب، بل سوق تكافئ الجرأة الانتقائية. الأولوية الآن هي بناء قائمة الفرص، وتعميق القناعة، والاستعداد للتنفيذ وسط الاضطراب، خاصة في الحالات التي يمنح فيها التعقيد أو الهيكلة أو الوصول أفضلية.
نُشر في
ثمانية عشر عامًا في إدارة الاستثمار والاندماج والاستحواذ والتكنولوجيا المالية. حاصل على شهادة CFA، ويقود التحليل الاستثماري والتقييم وهيكلة الصناديق في ممارسات سيجنيفيكا الاستشارية والاستثمارية، ويدرّس التقييم وهياكل الصناديق في منهج CVC Builder. يشغل بالتوازي منصب رئيس الاندماج والاستحواذ والنمو في AlternativeSoft بلندن، وشارك في تأسيس MarkeScope التي طورت أول أداة لفرز الأسهم تدمج مقاييس المخاطر. أمين صندوق CFA Society Egypt، وبكالوريوس الهندسة الكهربائية والإلكترونيات والاتصالات من جامعة القاهرة.