
ما الذي يتغير حين يجلس صندوق سيادي على الطرف الآخر من الطاولة
يسألنا المؤسسون كيف يجمعون التمويل من صندوق سيادي. والسؤال الأجدى هو: ما الذي يتغير حين يجلس صندوق سيادي على الطرف الآخر من الطاولة؟
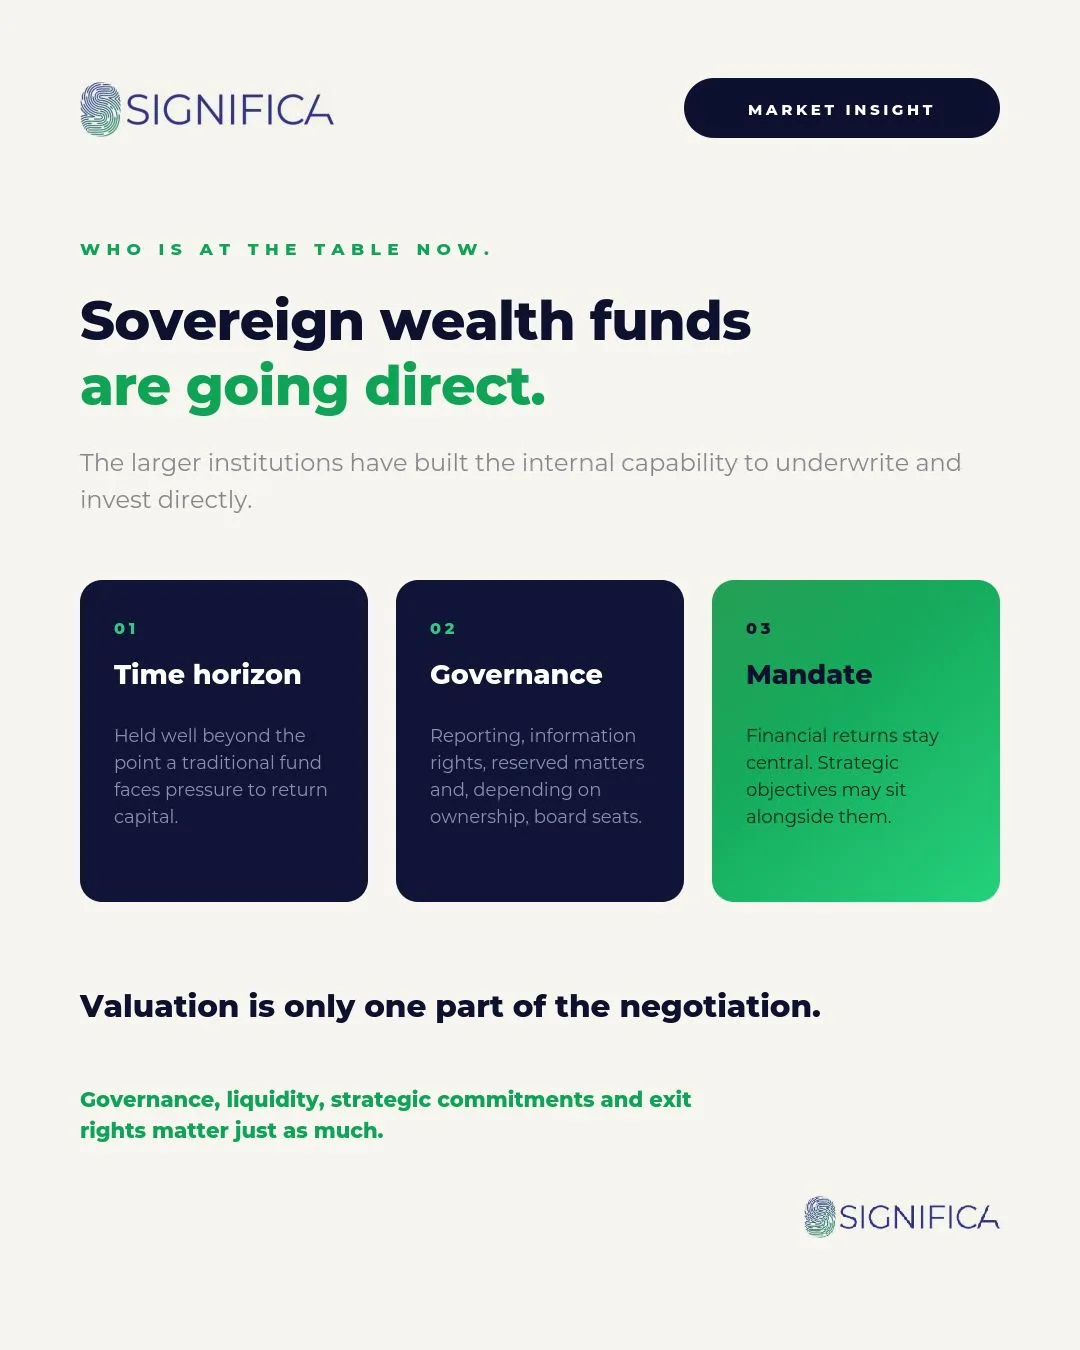
السؤال الذي يطرحه علينا المؤسسون هو كيف يجمعون التمويل من صندوق سيادي. والسؤال الأجدى هو: ما الذي يتغير حين يجلس صندوق سيادي على الطرف الآخر من الطاولة؟
اعتادت صناديق الثروة السيادية الخليجية الوصول إلى فرص النمو الخاصة عبر مزيج من مديري الأصول الخارجيين والاستثمارات المشتركة والمراكز المباشرة. ومع الوقت، بنت المؤسسات الكبرى القدرات الداخلية اللازمة لتقييم الاستثمارات والاستثمار مباشرة.
بالنسبة إلى المؤسس، يغيّر ذلك بعض الأمور:
- الأفق الزمني. يستطيع رأس المال السيادي الاحتفاظ بمركزه لفترة تتجاوز بكثير النقطة التي قد يواجه عندها صندوق تقليدي ضغوطاً لإعادة رأس المال.
- الحوكمة. قد تحمل الحصة المباشرة توقعات أعلى بشأن التقارير وحقوق الاطلاع على المعلومات والمسائل المحجوزة، وبحسب نسبة الملكية، التمثيل في مجلس الإدارة.
- التفويض. تظل العوائد المالية محورية. لكن بحسب المستثمر السيادي، قد تقف إلى جانبها أهداف استراتيجية مثل تطوير القطاعات أو التوطين أو الأولويات الوطنية.
لا شيء من هذا تحذير. إنه ببساطة طرف مقابل مختلف بتفويض مختلف.
وهذا يعني أن التقييم ليس سوى جزء واحد من التفاوض. فالحوكمة والسيولة والالتزامات الاستراتيجية وحقوق التخارج لا تقل أهمية.
ونحن نرى هذا التحول ينعكس مباشرة في التفويضات التي نعمل عليها حالياً.