
لكل صفقة ائتمان خاص طرفان
لكل صفقة ائتمان خاص طرفان، ومعظم المحتوى يخاطب أحدهما فقط: تخفيف الملكية لدى المقترض، والوصول إلى الصفقات لدى المُقرِض.
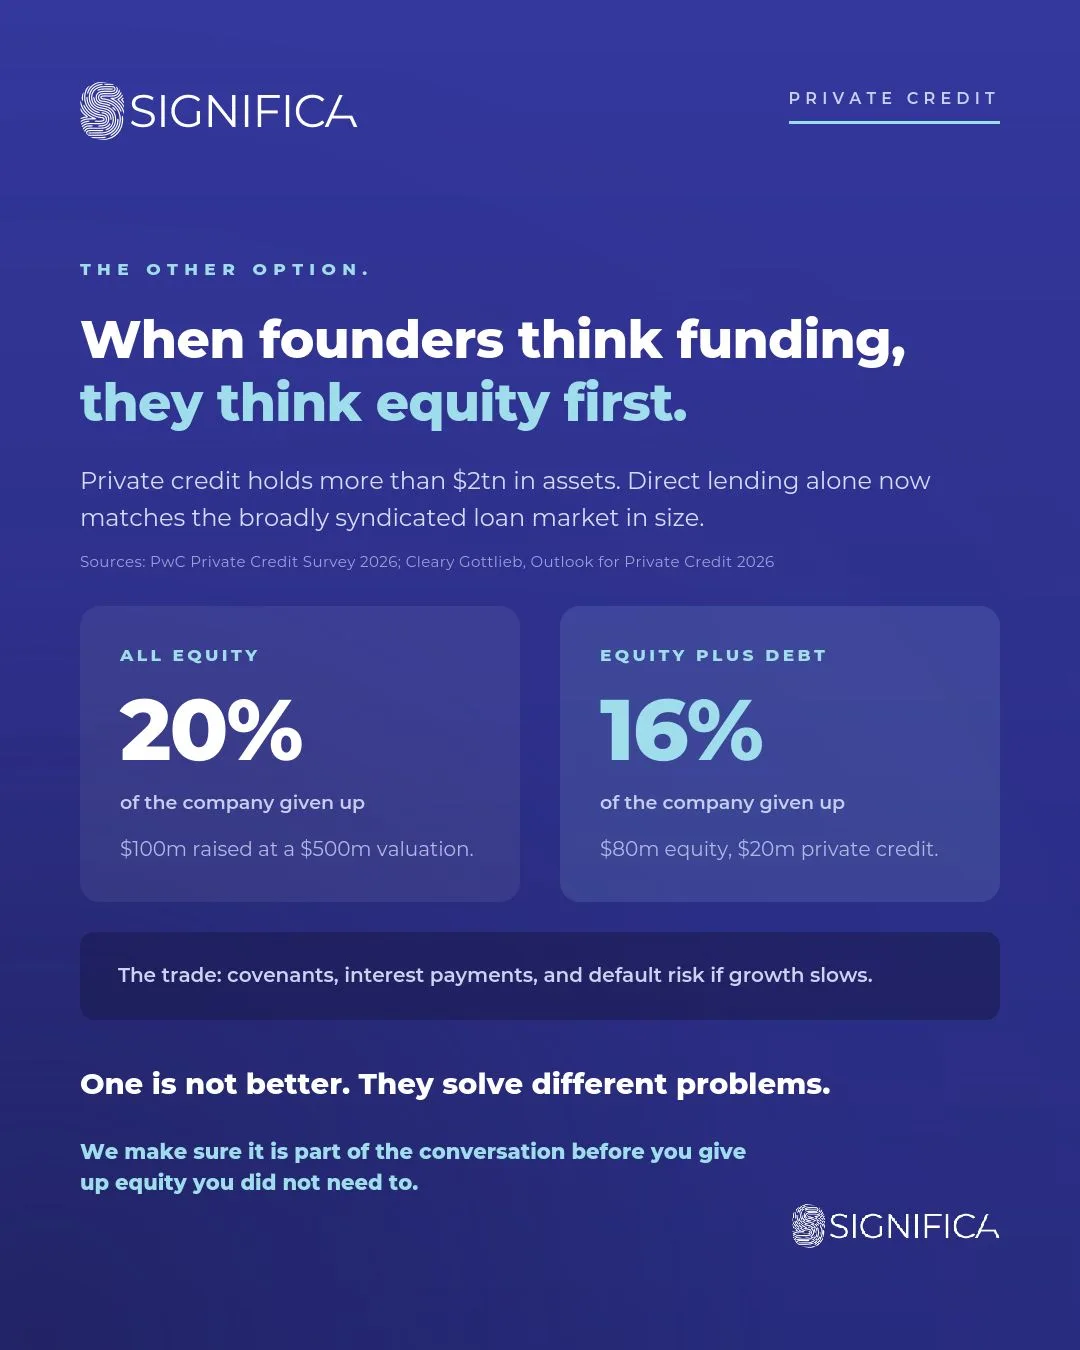
لكل صفقة ائتمان خاص طرفان، ومعظم المحتوى يخاطب أحدهما فقط.
على جانب المقترض، السؤال هو تخفيف الملكية. تضع J.P. Morgan ذلك بالأرقام: المؤسس الذي يجمع 100 مليون دولار كلها حقوق ملكية بتقييم 500 مليون دولار يتنازل عن 20% من الشركة. أما إذا جمع 80 مليونًا حقوق ملكية و20 مليونًا ائتمانًا، فتصبح النسبة 16%. أربع نقاط من الملكية، تساوي 20 مليون دولار بذلك التقييم، تبقى حيث بدأت.
على جانب المُقرِض، السؤال هو الوصول إلى الصفقات. تجاوزت أصول الائتمان الخاص 2 تريليون دولار، وأصبح الإقراض المباشر يضاهي حجم سوق القروض المشتركة الواسعة، ولم يعد القيد هو رأس المال، بل إيجاد صفقات محكمة الهيكلة مع مقترضين يفهمون ما يوقّعون عليه.
هذه الفجوة هي عملنا. فالمقترض الذي اطّلع على التعهدات والفوائد وسيناريوهات التراجع قبل وصول ورقة الشروط طرفٌ أفضل لكل من على الطاولة.
تقف سيجنيفيكا كابيتال بين الطرفين، تهيكل الديون لشركات النمو في أوروبا ومنطقة الشرق الأوسط وشمال أفريقيا، وتربطها بمُقرِضين تتلاءم تفويضاتهم معها فعلًا.
إن كنت تستثمر في الائتمان أو تفكّر في جمعه، فهنا ننشر طريقة تفكيرنا.